Основы
кракен даркнет тор: что это и как им пользоваться
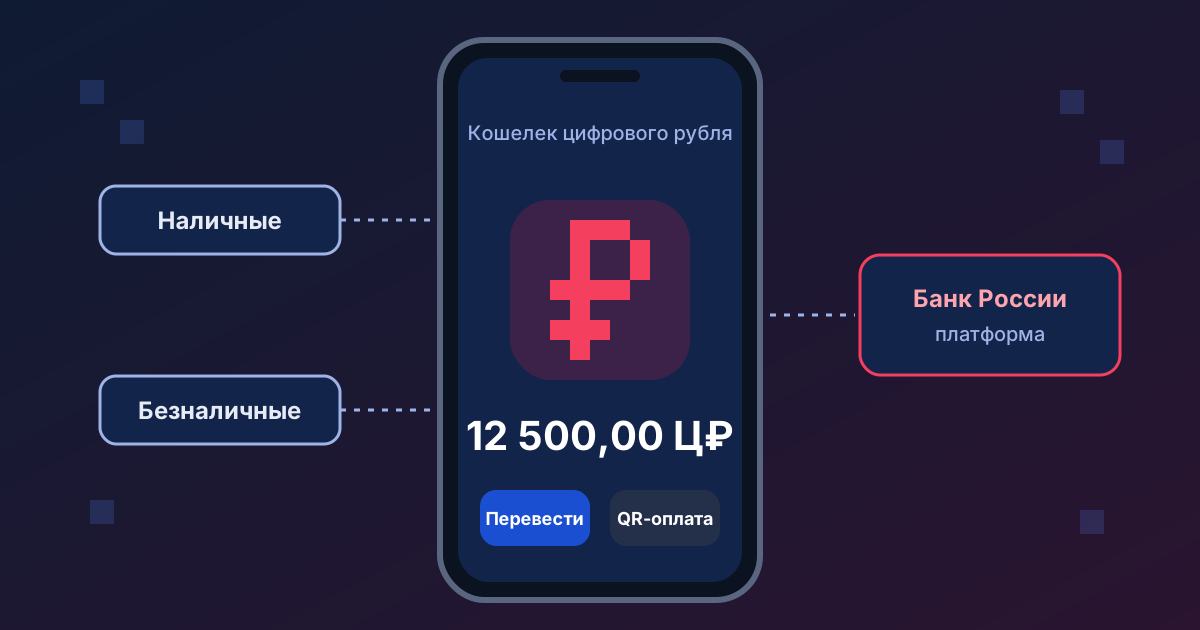
Цифровой рубль — третья форма российской национальной валюты наряду с наличными и безналичными деньгами. Его выпускает Банк России, а хранятся цифровые рубли в электронных кошельках на платформе Центробанка. Разбираем, что такое цифровой рубль, чем он отличается от криптовалюты и как им пользоваться.
Что такое цифровой рубль простыми словами
Когда вы держите деньги на карте, это запись на счете в коммерческом банке, и по сути банк должен вам эту сумму. Цифровой рубль устроен иначе: это запись в кошельке на платформе самого Банка России. Коммерческий банк здесь лишь посредник, через приложение которого вы управляете кошельком.
Курс цифрового рубля всегда равен обычному: один цифровой рубль — это один рубль. Обменять безналичные деньги на цифровые и обратно можно в любой момент без комиссии.
Чем цифровой рубль отличается от других форм денег
| Наличные | Безналичные | Цифровой рубль | Криптовалюта | |
|---|---|---|---|---|
| Кто выпускает | Банк России | Коммерческие банки | Банк России | Протокол сети, без эмитента |
| Где хранится | В кошельке | На счете в банке | На платформе Банка России | В блокчейне |
| Проценты на остаток | Нет | Возможны | Нет | Нет (кроме стейкинга) |
| Анонимность | Высокая | Нет | Нет | Псевдонимность |
| Курс | 1 рубль | 1 рубль | 1 рубль | Определяет рынок |
| Работа без интернета | Да | Ограниченно | Офлайн-режим в разработке | Нет |
Главное: цифровой рубль — не криптовалюта. Он не работает в открытом блокчейне, им управляет центральный банк, а операции прозрачны для регулятора. Ближайший аналог в мире криптовалют — стейблкоины, но их выпускают частные компании, а не государство.
Когда введут цифровой рубль для всех
- 1 августа 2023 года вступил в силу закон № 340-ФЗ, который ввел понятие цифрового рубля.
- С 15 августа 2023 года шел пилот с реальными деньгами и ограниченным кругом клиентов нескольких банков.
- С 1 сентября 2026 года началось массовое внедрение. Крупнейшие банки обязаны предоставлять клиентам операции с цифровыми рублями, а крупные торговые компании — принимать их к оплате.
- В 2027–2028 годах требования поэтапно распространяются на остальные банки и торговые компании меньшего размера.
Так что на вопрос, когда введут цифровой рубль, ответ такой: для клиентов крупнейших банков он уже доступен, а для остальных станет доступен в ближайшие годы. Точный график для вашего банка и магазина уточняйте на сайте Банка России.
Как открыть кошелек цифрового рубля
- Откройте приложение банка, который подключен к платформе цифрового рубля.
- Найдите раздел «Цифровой рубль» и подайте заявку на открытие кошелька.
- Подтвердите согласие с условиями. Кошелек открывается на платформе Банка России; у одного человека может быть только один кошелек.
- Пополните кошелек переводом со своего банковского счета.
- Теперь можно переводить цифровые рубли другим людям и оплачивать покупки, например по QR-коду.
Если вы пользуетесь несколькими банками, управлять тем же кошельком можно через приложение любого из них.
Что можно делать с цифровыми рублями
- Переводы между людьми — бесплатно.
- Оплата покупок в магазинах, которые принимают цифровой рубль. Комиссия для бизнеса ограничена Банком России и ниже, чем при оплате картой.
- Получение бюджетных выплат. Государство постепенно переводит часть платежей на цифровой рубль.
- Смарт-контракты. Платформа позволяет программировать условия платежей, например для целевых бюджетных средств, которые можно потратить только на определенные цели.
Плюсы и ограничения
Плюсы: средства не зависят от устойчивости конкретного коммерческого банка, переводы между людьми бесплатны, комиссии для бизнеса ниже, а платформа работает с любым подключенным банком.
Ограничения: на остаток не начисляются проценты, кредиты в цифровых рублях не выдаются, операции видны регулятору, а принимают цифровой рубль пока не везде.
Частые заблуждения
- «Наличные отменят». Нет, закон не предусматривает отказа от наличных и безналичных денег.
- «Переходить заставят». Открыть кошелек — право гражданина, а не обязанность.
- «Это государственная криптовалюта». Нет: у цифрового рубля нет рыночного курса, майнинга и децентрализации. Чем на самом деле отличается криптовалюта, читайте в статье «Что такое криптовалюта».
Осторожно, мошенники. Злоумышленники звонят от имени «Центробанка» и предлагают «открыть цифровой кошелек» или «перевести сбережения на защищенный цифровой счет». Банк России не звонит гражданам и не открывает кошельки по телефону. Кошелек открывается только самостоятельно в приложении вашего банка.
Частые вопросы
Цифровой рубль — это криптовалюта?
Нет. Цифровой рубль выпускает и учитывает Банк России, курс всегда равен обычному рублю, а операции не анонимны. У криптовалюты нет центрального эмитента, а её курс определяет рынок.
Обязательно ли переходить на цифровой рубль?
Нет. Открывать кошелек цифрового рубля — право, а не обязанность. Наличные и безналичные рубли продолжают действовать.
Начисляются ли проценты на цифровые рубли?
Нет. Цифровой рубль — средство платежа, а не вклад: проценты на остаток не начисляются, а кредиты в цифровых рублях не выдаются.